Abteilungen und interne Stundensätze
Was jede Abteilung erwirtschaftet und kostet, und zu welchem Satz eine Stunde verkauft werden muss, um Mitarbeiter und Overhead zu tragen.
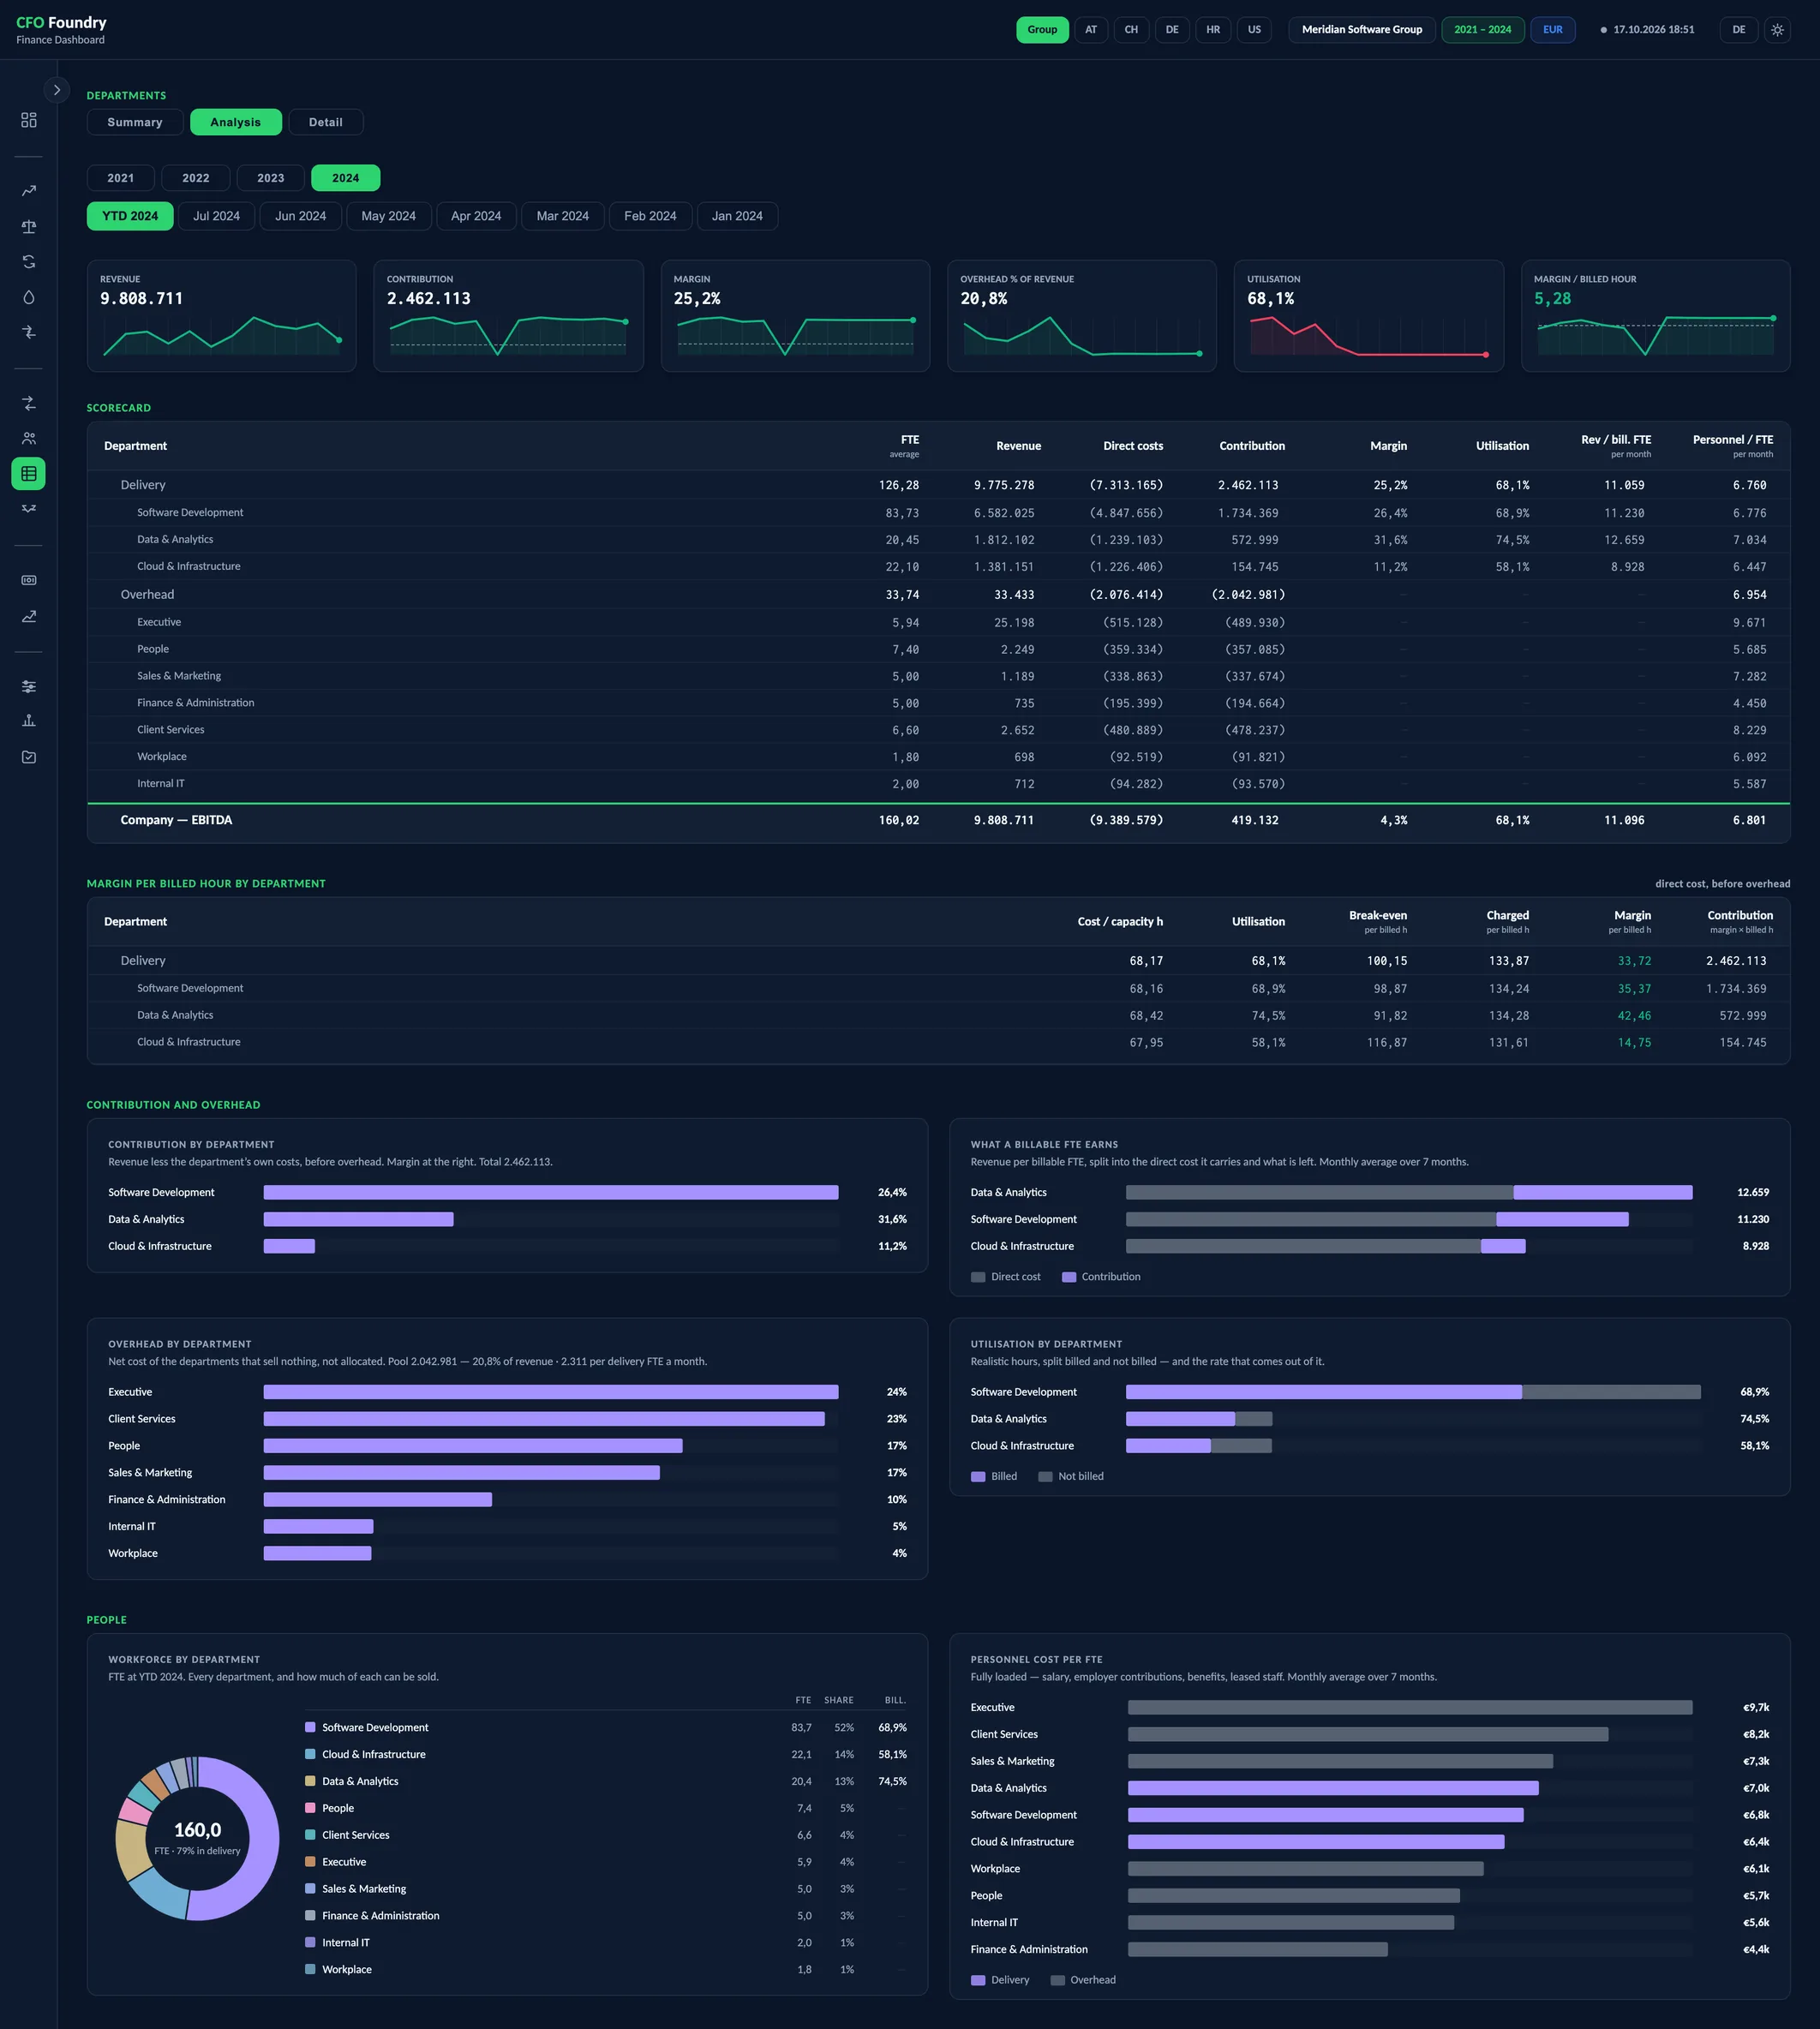
- 6 Kennzahlen
- KENNZAHLEN
- MARGE JE FAKTURIERTER STUNDE UND ABTEILUNG
- Deckungsbeitrag je Abteilung
- Was eine fakturierbare VZÄ erwirtschaftet
- Overhead je Abteilung
- Auslastung je Abteilung
- Belegschaft nach Abteilung
- Personalaufwand je VZÄ
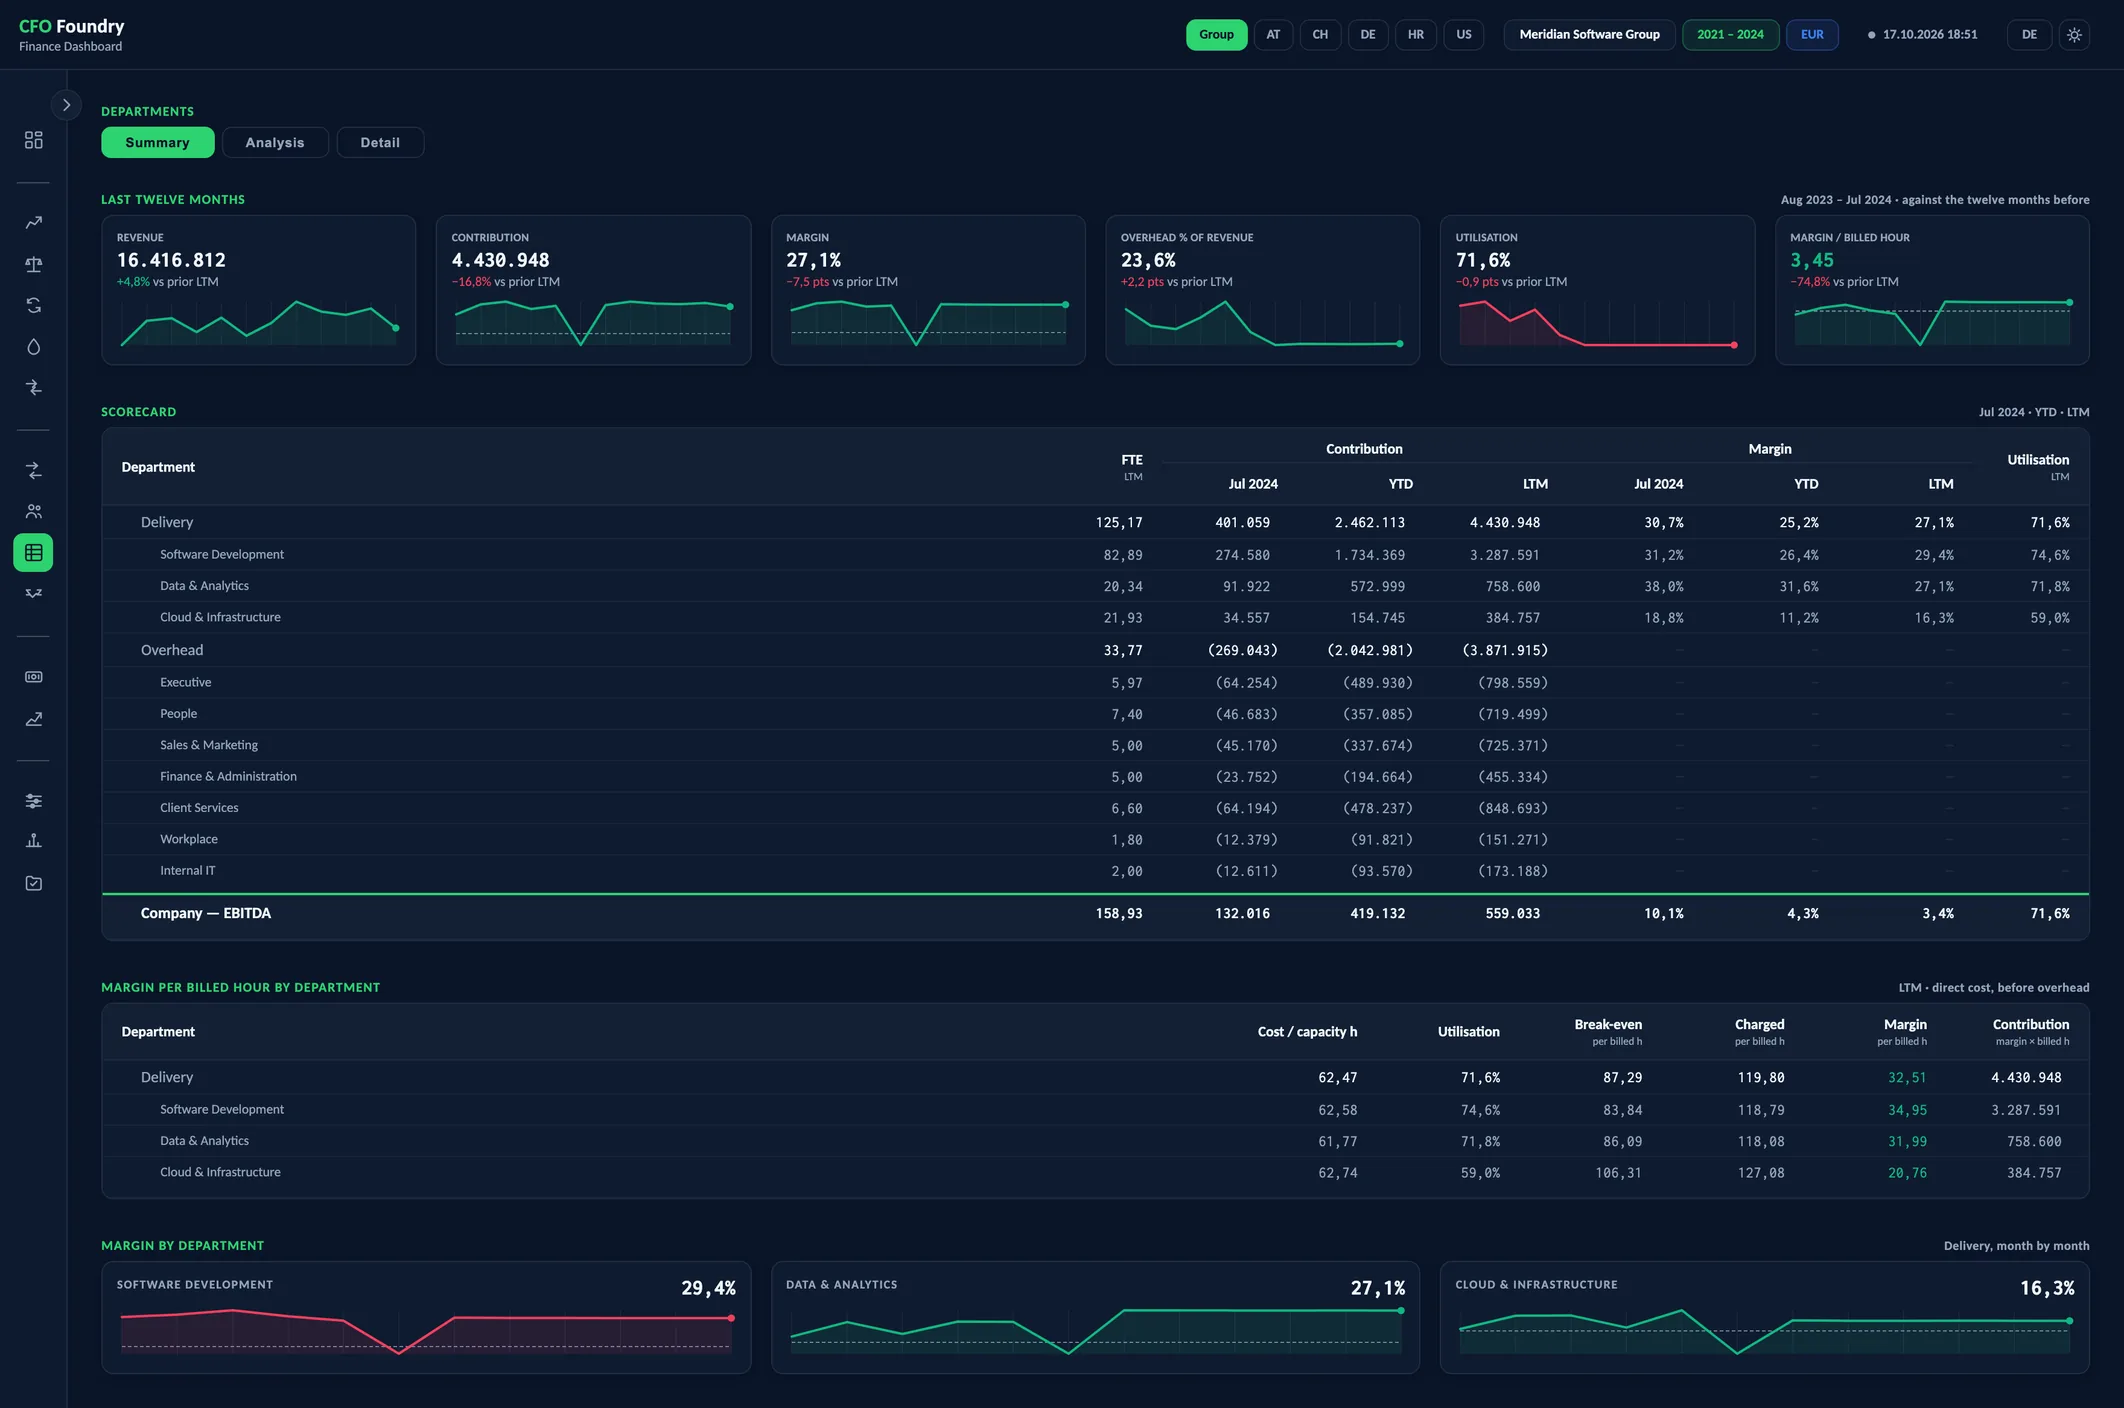
- 6 Kennzahlen
- KENNZAHLEN
- MARGE JE FAKTURIERTER STUNDE UND ABTEILUNG
- MARGE JE ABTEILUNG
Meridian ist ein fiktives Demo-Unternehmen. Alle Werte sind Beispieldaten.
Kernfragen
Was trägt jede Abteilung bei?
Der Deckungsbeitrag ist der Umsatz einer Abteilung abzüglich ihrer eigenen direkten Kosten, mit Marge und Auslastung daneben.
Was kostet eine Stunde?
Die Kosten je Kapazitätsstunde sind, was eine Stunde Kapazität des Lieferteams kostet, mit den Gemeinkosten, die sie trägt.
Zu welchem Satz muss eine Stunde verkauft werden?
Der Break-even-Satz ist, was eine fakturierte Stunde einbringen muss, um die Kosten zu decken, und die Marge je fakturierter Stunde ist, was der berechnete Satz darüber erwirtschaftet.
Was jede Abteilung verdient und was eine Stunde kostet
Eine Scorecard je Abteilung, dann ihr Deckungsbeitrag nach Kosten. Die verfügbaren Stunden laufen über Abwesenheit und nicht fakturierte Zeit bis zu den fakturierten Stunden. Kosten je Kapazitätsstunde geteilt durch die Auslastung ergeben den Break-even-Satz; die Marge je fakturierter Stunde ist, was darüber bleibt.
Abteilungen
- Zusammenfassung
- Analyse
- Detail
- Umsatz
- Deckungsbeitrag
- Marge
- Overhead % v. Umsatz
- Auslastung
- Marge / fakt. Std.
- DECKUNGSBEITRAG UND OVERHEAD
- MITARBEITER
- KENNZAHLEN
- MARGE JE FAKTURIERTER STUNDE UND ABTEILUNG
- INTERNE STUNDENSÄTZE
- GUV JE ABTEILUNG
- MITARBEITER UND STUNDEN JE ABTEILUNG
Deckungsbeitrag je Abteilung
Die Kostenstellen-GuV enthält Umsatz, Personal, Fremdleistungen und sonstige betriebliche Aufwendungen jeder Abteilung. Der Deckungsbeitrag ist der Umsatz der Abteilung abzüglich dieser Kosten, die Marge ist der Deckungsbeitrag im Verhältnis zum Umsatz.
Die Kennzahlentabelle führt jede Abteilung mit VZÄ, Umsatz, direkten Kosten, Deckungsbeitrag, Marge, Auslastung, Umsatz je fakturierbarem VZÄ und Personalaufwand je VZÄ. Leistungserbringung und Overhead sind Abschnitte mit eigenen Summen, und das EBITDA des Unternehmens schließt die Tabelle.
Overhead bleibt bei den Abteilungen, die ihn tragen, und erscheint als eigener Block: als Anteil am Umsatz und je VZÄ der Leistungserbringung und Monat. Eine Overhead-Abteilung zeigt keine Marge und keine Auslastung.
Von den Kosten einer Stunde zu ihrer Marge
Die internen Stundensätze bilden eine Kette, von den Kosten einer Stunde bis zu ihrer Marge:
- Kosten je Kapazitätsstunde: was eine Stunde Kapazität kostet, Gemeinkosten eingeschlossen
- Auslastung: der fakturierte Anteil der verkaufbaren Zeit
- Break-even-Satz: was eine fakturierte Stunde einbringen muss, um die Kosten zu decken
- Berechnet je Stunde: was eine fakturierte Stunde tatsächlich eingebracht hat
- Marge je fakturierter Stunde: was der berechnete Satz über dem Break-even-Satz erwirtschaftet
Die Sätze stimmen mit der Marge jeder Abteilung in der GuV überein, über jeden gewählten Zeitraum.
Zusammenfassung, Analyse und Detail
Die Zusammenfassung liest den letzten Monat der Daten. Sechs Kennzahlen stehen für die letzten zwölf Monate, jede mit ihrer Veränderung gegen die zwölf davor: Umsatz, Deckungsbeitrag, Marge, Overhead in Prozent vom Umsatz, Auslastung und Marge je fakturierter Stunde. Es folgen die Kennzahlentabelle für den Monat, das laufende Jahr und die letzten zwölf Monate, dann ein Margenverlauf je leistungserbringender Abteilung.
Analyse und Detail lesen den Monat oder das Jahr, das in der Auswahl gewählt ist. Detail enthält die internen Stundensätze, die GuV je Abteilung sowie Mitarbeiter und Stunden je Abteilung.
In der Konzernsicht umfassen die Sätze jede Gesellschaft, in Konzernwährung.
Begriffe
- Deckungsbeitrag
- Der Umsatz einer Abteilung abzüglich ihrer eigenen direkten Kosten, vor Overhead.
- Overhead
- Die Nettokosten der Abteilungen, die keine Stunden verkaufen, etwa Geschäftsführung, Finanzen und Personal.
- Kosten je Kapazitätsstunde
- Was eine Stunde Kapazität des Lieferteams kostet, mit den Gemeinkosten, die sie trägt.
- Break-even-Satz
- Der Stundensatz, unter dem eine fakturierte Stunde Verlust bringt.
- Marge je fakturierter Stunde
- Was eine fakturierte Stunde über dem Break-even-Satz erwirtschaftet.
Datenquellen
- Die monatliche Kostenstellen-GuV jeder Gesellschaft
- Monatliche Stunden je Kostenstelle
- Monatlicher Personalstand und VZÄ je Kostenstelle
- Die Kostenstellen und ihre Bezeichnungen, wie im Konten-Mapping festgelegt
- Monatliche Wechselkurse für Gesellschaften, die in einer anderen Währung berichten
FAQ
Was ist ein Break-even-Stundensatz?
Der Satz, den eine fakturierte Stunde einbringen muss, um die Kosten des Teams und seiner Gemeinkosten zu decken. CFO Foundry zeigt ihn für jede Abteilung, neben dem, was jede Stunde tatsächlich eingebracht hat.
Wie wird die Profitabilität je Abteilung gemessen?
Als Deckungsbeitrag: der Umsatz der Abteilung abzüglich ihres eigenen Personalaufwands, Fremdleistungen und sonstigen betrieblichen Aufwendungen, aus der Kostenstellen-GuV. Overhead wird als eigener Block gezeigt.
Wird der Overhead auf die Abteilungen umgelegt?
Der Bericht zeigt den Overhead als eigenen Block, als Anteil am Umsatz und je VZÄ der Leistungserbringung. Ein Umlageschlüssel ist eine Entscheidung über das Unternehmen, und der Deckungsbeitrag je Abteilung steht ohne ihn.
Kontakt aufnehmen
Beschreiben Sie kurz Ihre Situation. Eine Antwort kommt in der Regel innerhalb von ein bis zwei Werktagen.
Zum Kontaktformular